بنك المغرب يدرس إصدار عملة رقمية وطنية
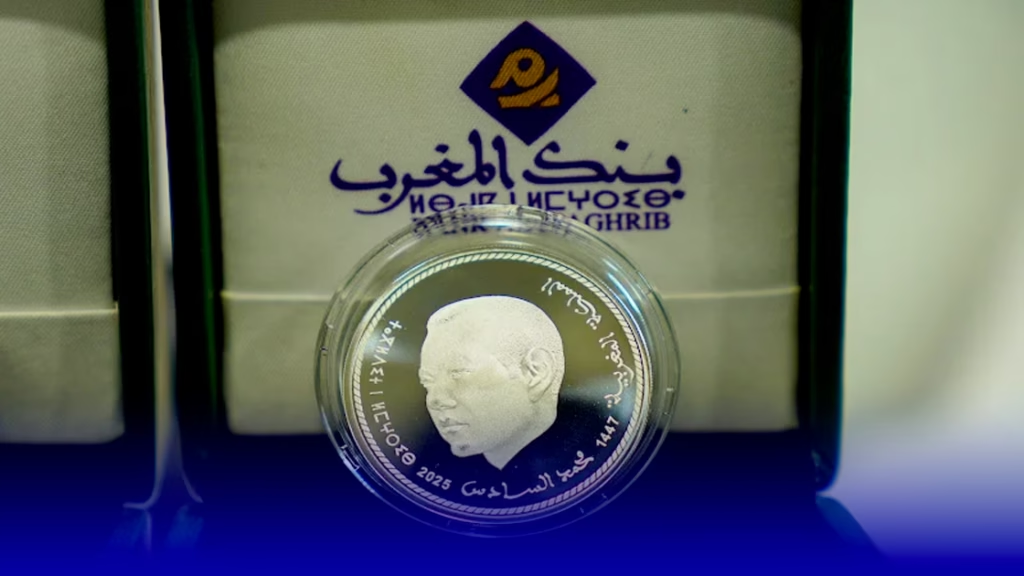
يرى باحثون اقتصاديون ببنك المغرب أن إصدار عملة رقمية وطنية يظل خياراً استراتيجياً بعيد المدى، يستدعي اعتماد نهج تدريجي وتشاركي يأخذ بعين الاعتبار المخاطر المحتملة، ومدى تطور البنية التحتية الرقمية، ومستوى ثقة المواطنين في هذا النوع من وسائل الأداء.
وتأتي هذه الخلاصات ضمن وثيقة عمل تحمل عنوان «العملة الرقمية للبنك المركزي: الرهانات والدروس المستفادة بالنسبة للمغرب»، أعدها شيماء الشاوي وكمال لحلو ومحمد ميكو، مع التأكيد على أن الآراء الواردة فيها تعبر عن أصحابها ولا تمثل بالضرورة الموقف الرسمي لبنك المغرب.
وتستند الدراسة إلى معطيات مسح أنجزه بنك التسويات الدولية، شمل 93 بنكاً مركزياً تمثل بلدانها 76 في المائة من سكان العالم و94 في المائة من الناتج الداخلي الخام العالمي. وتشير هذه المعطيات إلى تزايد اهتمام البنوك المركزية بالعملات الرقمية، غير أن تجارب الدول تكشف عن اختلاف واضح في وتيرة التطوير والتنفيذ.
ففي الوقت الذي أوقفت فيه الولايات المتحدة ودول أخرى مشاريعها أو علقتها، اتجهت جزر البهاماس ونيجيريا وجامايكا إلى إصدار عملات رقمية وطنية. كما بدأ تشغيل الروبل الرقمي الروسي في فاتح شتنبر 2026، وفق المعطيات الواردة في الوثيقة.
وتبرز التجارب الدولية أن إطلاق العملة الرقمية لا يعني بالضرورة انتشار استخدامها على نطاق واسع. ففي جزر البهاماس ونيجيريا، لا تتجاوز مساهمة العملتين الرقميتين واحداً في المائة من النقد المتداول، وهو ما يعكس التحدي المرتبط بإقناع المستخدمين بالانتقال إلى وسائل أداء جديدة.
وفي الصين، بلغ عدد المحافظ الفردية المرتبطة باليوان الرقمي نحو 225 مليون محفظة، مع تسجيل أكثر من ثلاثة مليارات عملية إلى غاية نهاية شتنبر 2025، غير أن هذه العملة ما تزال تواجه منافسة حلول الأداء الخاصة. أما في الهند، فيقدر عدد مستخدمي الروبية الرقمية بنحو سبعة ملايين، مقابل 242 مليار عملية عبر نظام الأداء الفوري «UPI».
وعلى مستوى منطقة اليورو، تشير التوقعات الواردة في الدراسة إلى احتمال إصدار أولي لليورو الرقمي سنة 2029، بعد إطلاق مشروع تجريبي مرتقب سنة 2027، مع تصور يقضي بتحديد سقف الحيازة الفردية في حدود ثلاثة آلاف يورو.
في ما يتعلق بالمغرب، تعتبر الدراسة أن ارتفاع حجم النقد المتداول لا ينبغي النظر إليه باعتباره عائقاً أمام تطوير العملة الرقمية، بل يمكن أن يشكل مجالاً لتوسيع استعمال وسائل الأداء الحديثة.
وتوضح المعطيات أن حجم النقد المتداول ارتفع من 70 مليار درهم سنة 2001 إلى أكثر من 500 مليار درهم سنة 2025. وفي المقابل، لا تتجاوز نسبة الأفراد المقيمين الذين يتوفرون على حسابات بنكية 62 في المائة، بينما يمثل الشباب الذين تتراوح أعمارهم بين 15 و24 سنة نحو 10 في المائة فقط من أصحاب الحسابات.
وتسلط الوثيقة الضوء كذلك على حجم القطاع غير المهيكل، الذي يساهم بنحو 30 في المائة من القيمة المضافة ويوفر حوالي 75 في المائة من فرص التشغيل، مع تجاوز عدد وحداته مليوني وحدة، لا يتوفر سوى نحو 2 في المائة منها على حساب بنكي مخصص للنشاط.
كما تمثل تحويلات المغاربة المقيمين بالخارج ما يعادل نحو 8 في المائة من الناتج الداخلي الخام، وهو ما يجعل تطوير وسائل الأداء والتحويلات الرقمية مجالاً محتملاً لتحقيق مكاسب اقتصادية إضافية.
تقترح الدراسة اعتماد عملة رقمية موجهة إلى الأفراد، وفق نموذج هجين يقوم على مستويين. ويتولى بنك المغرب بموجبه إصدار العملة والإشراف عليها، بينما تضطلع البنوك ومؤسسات الأداء بتوزيعها وتدبير العلاقة مع المستخدمين.
ويقوم التصور المقترح على إتاحة الوصول إلى العملة الرقمية عبر الحسابات والرموز الرقمية، مع اعتماد آليات تضمن حماية البيانات وإخفاء جزء من هوية المستخدمين، إلى جانب وضع سقوف للحيازة والمعاملات، وإمكانية إجراء بعض الأداءات دون اتصال بالإنترنت.
كما يقترح الباحثون ضمان التحويل الكامل للعملة الرقمية بالقيمة الاسمية للدرهم، مع عدم منحها فوائد في المرحلة الأولى، تفادياً لتحويل الودائع البنكية نحو العملة الرقمية وما قد يترتب عن ذلك من ضغوط على تمويل المؤسسات البنكية.
أظهرت عمليات المحاكاة التي أنجزتها مجموعات عمل ببنك المغرب، بدعم من صندوق النقد الدولي والبنك الدولي، أن تأثير العملة الرقمية على القطاع البنكي قد يظل محدوداً إذا استُخدمت أساساً وسيلة للأداء وحلت تدريجياً محل النقد المتداول.
لكن الوضع قد يختلف إذا أصبحت العملة الرقمية منافساً مباشراً للودائع البنكية، إذ يمكن أن يؤدي انتقال جزء من أموال الزبائن إلى هذه العملة إلى ارتفاع تكلفة تمويل البنوك وتراجع ربحيتها.
وتشير الدراسة إلى أن البنوك يمكنها استيعاب انتقال جزئي للودائع في حال ظل الإقبال على العملة الرقمية ضمن مستويات معتدلة، مع التأكيد على أهمية تصميم النظام بما يحد من المخاطر التي قد تهدد الاستقرار المالي.
وفي الجانب التقني، أظهرت تجربة أولية إمكانية تطوير عملة رقمية موجهة للأفراد، فيما يجري العمل على مشروع ثانٍ بشراكة مع البنك المركزي المصري، يركز على الأداءات العابرة
تخلص الوثيقة إلى أن نجاح مشروع الدرهم الرقمي لن يرتبط فقط بإمكانية إصداره تقنياً، بل يتطلب انخراط السلطات العمومية، وإرساء إطار قانوني واضح، وضمان مستويات مرتفعة من الأمن السيبراني، إلى جانب تطوير البنية التحتية الرقمية، بما يشمل الألياف البصرية والجيل الخامس ومراكز البيانات.
كما تشدد على ضرورة توفير منظومة أداء تنافسية وقابلة للتشغيل البيني مع الأنظمة الأخرى، بالتوازي مع برامج للتوعية والتربية المالية والرقمية، حتى يتمكن المواطنون والمقاولات من فهم مزايا العملة الرقمية وكيفية استخدامها.
وتؤكد الدراسة أن اعتماد الدرهم الرقمي لن يكون حلاً كافياً بمفرده لمعالجة الإقصاء المالي، ما يستدعي ربط المشروع بإجراءات أوسع لتسهيل الولوج إلى الخدمات المالية وتشجيع استعمالها.
وعلى المدى البعيد، يمكن للعملة الرقمية أن تساهم في خفض تكاليف تحويلات المغاربة المقيمين بالخارج وتقليص آجالها، فضلاً عن تعزيز اندماج المغرب في منصات الأداء الدولية. وفي هذا السياق، تشير الوثيقة إلى تجربة مشروع «mBridge» الذي حقق، وفق المعطيات الواردة فيها، انخفاضاً في تكاليف التحويلات بنحو 50 في المائة.
وبذلك، يظل الدرهم الرقمي خياراً مطروحاً للمستقبل، يرتبط نجاحه بمدى قدرة المغرب على تحقيق التوازن بين تحديث وسائل الأداء، وحماية النظام البنكي، وضمان أمن المعاملات، وبناء ثقة المستخدمين في منظومة مالية رقمية.